

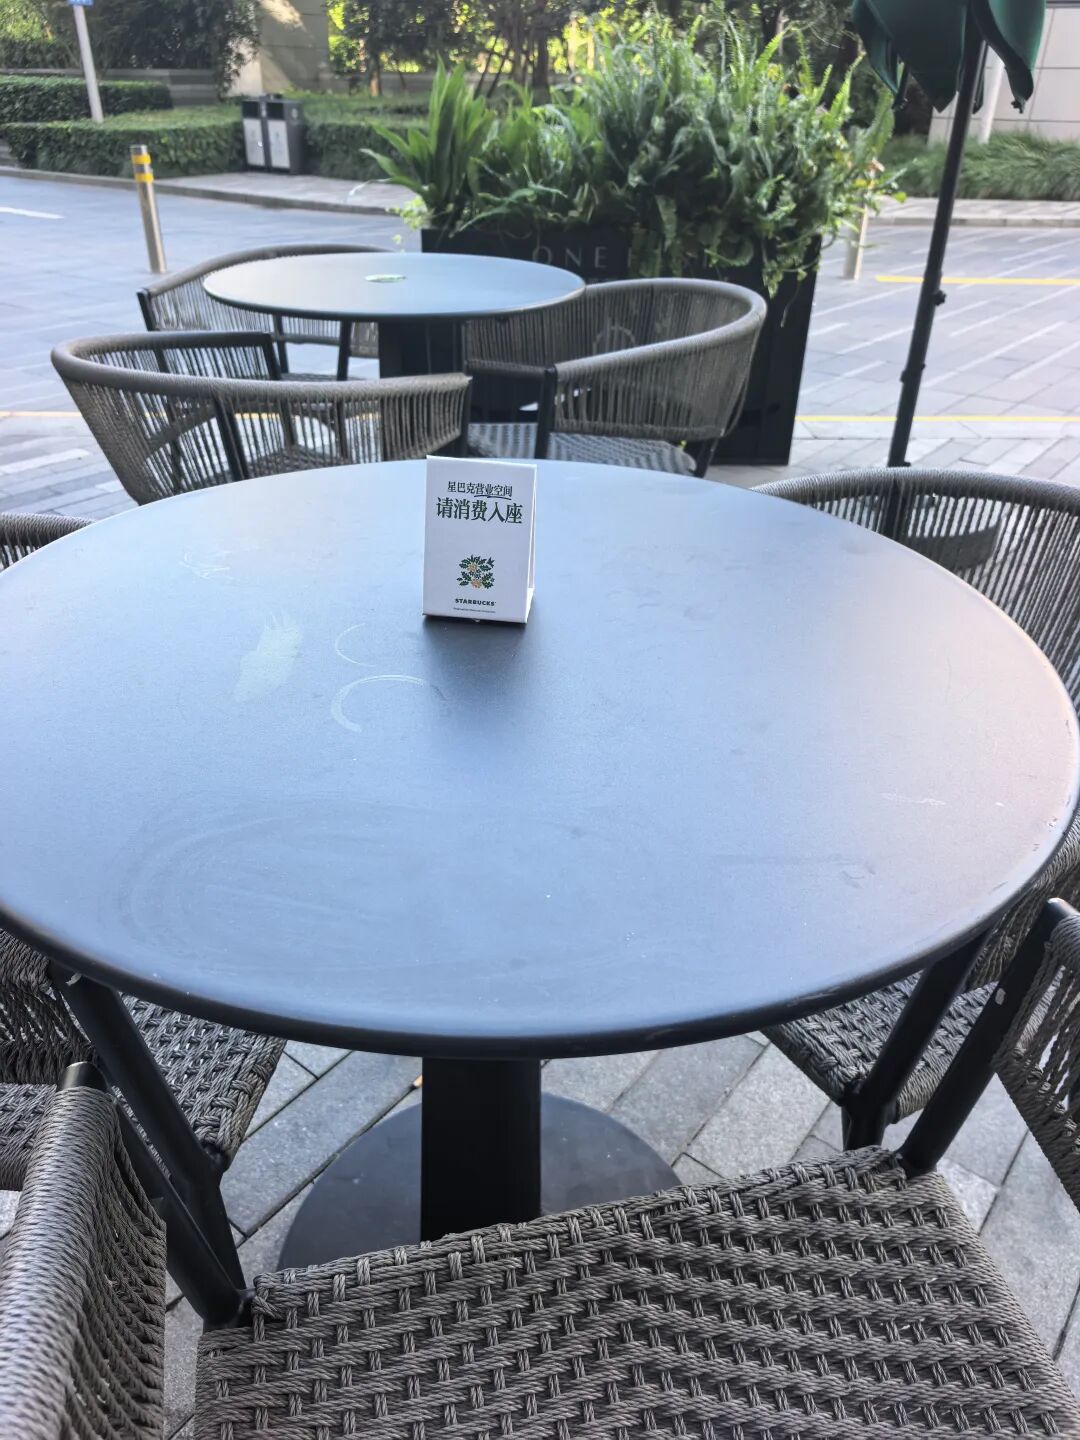
10月22日,星巴克中国在全国门店正式施行“消费入座”,以前随便坐的位子,现在必须要消费才能入座了。
这个动作意味深长。
“第三空间”是星巴克最核心的品牌叙事——创始人霍华德·舒尔茨将其定义为家庭与办公室之外的停留场所,卖的不仅是咖啡,而是人与人之间的连接。进入中国市场27年以来,这套模式让一杯30元的咖啡附加了远超饮品本身的空间社交价值,一度拿下国内咖啡市场约42%的份额。
然而,当瑞幸门店数量突破2.6万家、幸运咖把价格打到5-10元、库迪靠着1.35万家门店围剿市场时,星巴克也开始精打细算翻台率了。
今年4月,博裕资本完成对星巴克中国60%股权的收购,将约8000家直营门店转为特许经营模式,资本方对单店盈利、坪效、成本结构的要求更加刚性。
提出“第三空间”概念的巨头,也开始“抠门儿”拼效益了。
那些靠外卖、快取为主的小咖啡店,靠着高坪效、高周转、低成本的店铺优势,也能把店面开到各类商圈、写字楼和社区里,与星巴克这种大空间、重投入的模式有抗衡之力,而现在,星巴克也开始注重客流转化率,不禁让人感慨:真是越来越卷了。
连星巴克这种体量的公司都在算细账了,那些体量远小于它的中小企业,面对的又是什么?
如果让大公司和小企业对着卷,小企业至少正在经历三个回合的连续冲击。每一个回合,都足以让一批企业出局。
Round 1:价格战的降维打击
过去,大企业的竞争武器是品牌、是技术、是渠道;但现在,它们开始拼价格了。
就拿咖啡行业来看,瑞幸9.9元的咖啡、古茗2.9元一杯的“早咖”、京东旗下七鲜咖啡补贴后10元以下的美式——这些巨头用规模效应和数字化能力把价格压到极致,直接改写了消费者对一杯咖啡“值多少钱”的心理锚点。
这对小企业的打击是致命的。大企业打价格战,背后有融资能力撑腰,有账期缓冲,有资本市场的容忍度。根据界面新闻2025年的调研,50人以下的小微企业中,33.8%的企业营业收入同比下降,显著高于其他规模的企业;2026年二季度,小微经营者净利润率均值仅为3.4%,现金流平均只能维持2.8个月,11.6%的小微现金流已无法维持正常运转。
简单说,大企业赔得起,小企业赔不起。当行业龙头开始"以价换量",小企业那点微薄的利润空间,就像被潮水漫过的沙滩。
Round 2:供应链的“话语权”
如果说价格战是明面上的竞争,那供应链就是一条看不见的暗线。
在过去几年的缺芯断料形势下,能优先获取关键资源的一定是大厂。它们有采购规模、有长期合作关系、有议价权。大厂不仅能拿到芯片和关键物料,还能推动涨价来回收此前的亏损——比如海康威视带头在安防行业涨价,2025年财报表现亮眼。
但那些曾经跟着海康、大华做安防的小厂,却被挤兑出局。原因很简单:它们拿不到芯片,不是价格问题,是有没有的问题。
国产替代确实在推进。但适配新芯片、新材料需要技术投入,需要研发团队,需要试错成本。大企业有专门的技术部门做这些事,小企业呢?没有那个精力、人力和财力。
这一轮下来,又一批小企业被挤出了牌桌。
Round 3:合规成本的“刚性门槛”
第三轮冲击来自政策层面。
国家强制要求社保合规缴纳,这对规范用工、保障劳动者权益无疑是好事。但对大量小企业而言,这意味着生存逻辑的根本性变化。过去,相当一部分小企业之所以能活下来,靠的就是在用工成本上的“擦边球”——低基数缴纳、部分员工不缴、灵活用工不规范。现在这条路被堵死了:不合规缴纳,税务局可以罚款,员工离职可以起诉。
合规缴纳呢?以小微企业普遍微薄的利润率,很多老板根本扛不住。
大企业面对同样的合规要求,应对方式完全不同:它们可以通过自动化降低对人员数量的依赖,通过流程制度优化提高人效,通过聘请外部咨询公司设计合规方案。相关调研数据揭示了一个残酷的现实:50人以下、50-100人及100-500人的企业中,用工成本增加的比例接近30%;而500-1000人和1000人以上的企业中,这一比例均低于20%。
大厂在“消化”合规成本,小厂在“硬扛”合规成本。这就是差距。
说到这里,难免让人感到沉重。
有一个基本事实不能忽视:中小企业对中国GDP的贡献超过60%,对城镇就业的贡献超过80%。这不是一个可以被放弃的群体。
工信部等十部门在2026年联合印发的《促进中小企业发展“十五五”规划》中明确提出,要“充分激发中小企业创新创业创造活力和潜力”。
小企业今天的困境,本质上是“旧生存模式”正在失效的问题。过去那种低门槛进入、低成本运营、低利润存活的模式,在整体经济从“量的扩张”转向“质的提升”的过程中,正在被系统性地淘汰。
这不是末日,而是一次痛苦的进化。
问题是,进化往哪个方向走呢?
路径一:专精特新——做深一米,胜过做宽一丈
这可能是当前最被验证的方向。截至2026年中,国家级专精特新“小巨人”企业已超过1.76万家;上半年,规模以上专精特新“小巨人”工业企业增加值同比增长10.4%,利润增速超过20%——远高于工业整体水平。
专精特新企业有一个共同特征:不追求做大,而是追求在某个细分领域做到不可替代。它们可能只做一个零件、一种材料、一项工艺,但在这个领域里,它们的技术壁垒和客户黏性,是很多大企业都做不到的。
小企业最大的优势从来不是规模,而是灵活和聚焦。与其在红海里跟大厂拼价格,不如找到一个足够窄、足够深的赛道,把“小”变成“专”,把“专”变成“不可替代”。
路径二:借力数字化——用工具抹平规模差
过去,数字化是大企业的专属武器——一套ERP系统动辄上百万,一个数据分析平台需要专门团队维护。但现在情况正在改变。
国家正在大力推进中小企业数字化转型:试点城市、“小快轻准”的数字化方案、AI工具、SaaS服务,让小企业在营销获客、内部管理、供应链协同上,开始拥有过去只有大厂才有的能力。北大光华的调查显示,72.2%的小微经营者已经在使用电子信息系统。虽然深度还不够,但方向是对的。
一个有意思的趋势是:AI工具的普及,正在让小企业在内容生产、客户服务、数据分析等领域获得“弯道超车”的机会。过去需要养一个五人团队才能做的事情,现在一个老板加一套工具就能完成。这不是解决所有问题的万能药,但它确实在抹平某些维度的规模差。
路径三:融入产业链——找准生态位
不是每个小企业都能成为“小巨人”。对大多数小企业而言,更现实的路径是找准自己在产业链中的生态位。
国家层面正在大力推动“大中小企业融通创新”——2025年工信部等17部门联合开展的“一起益企”服务行动中,专门设置了“百场万企”大中小企业融通对接活动,帮助小企业进入大企业的供应链和创新链。
小企业的生存逻辑正在从“独立作战”转向“生态共生”,成为某条产业链上不可或缺的那颗螺丝钉。当你的技术、品质或响应速度成为某个大客户的“刚需”时,你就不再是一个可以被随意替代的小厂。
路径四:主动获取政策红利
2026年开年以来,针对中小企业的政策密集出台:支农支小再贷款额度增加5000亿元,民营企业再贷款单设1万亿元额度;国家融资担保基金设立5000亿元专项担保计划;中小微企业固定资产贷款可享中央财政年化1.5个百分点的贴息支持;增值税小规模纳税人免征政策延续至2027年底,小型微利企业实际税负仅为5%。
这是国家层面的战略投入,但政策从文件上落到企业账户上的“最后一公里”,往往需要企业自己主动去了解、去申请、去对接。
更重要的是,政策要从“单一融资”转向“综合赋能”——不仅给钱,还要给经营能力的提升。因为光有资金不够,没有经营能力也不行。政府搞赋能、形成良性循环,这恰恰是“十五五”规划中明确提出的方向。
回到开篇的那杯咖啡。
星巴克正在重新定义它的“第三空间”——从过去“无门槛的公共客厅”,变成“为付费用户提供高品质体验的差异化空间”。它放弃了大而全的包容,选择了聚焦核心价值。
小企业也需要一次类似的重新定义。
内卷确实残酷,但那些有独特价值、有核心技术、有不可替代性的小企业,不仅不会被卷走,反而会在行业洗牌后获得更好的生存环境。
这个过程很痛。每一个出局的小企业背后,都是一个家庭的生计、一群员工的饭碗。但我们不能因为过程痛苦就否定方向本身。中国经济要走向“又大又强”,恰恰需要千千万万个“小而专、小而精、小而美”的企业作为基石。


